3줄 요약
① 예금자보호한도는 2025년 9월 1일부터 금융회사 한 곳당 1인 1억 원(원금+이자)입니다.
② 퇴직연금·연금저축·사고보험금은 일반 예금과 따로 각각 1억 원까지 보호돼요.
③ 펀드처럼 수익이 운용 실적에 따라 달라지는 상품은 보호 대상이 아닙니다.
예금자보호제도, 왜 필요할까
은행이나 저축은행이 영업정지·파산으로 예금을 돌려주지 못하게 되면, 예금보험공사가 대신 일정 금액까지 지급해 주는 제도가 예금자보호입니다. 금융회사들이 평소 보험료를 내서 기금을 쌓아 두고, 문제가 생기면 그 기금으로 예금자에게 돌려주는 구조예요.
한도는 2001년부터 5천만 원으로 묶여 있다가, 24년 만인 2025년 9월 1일 1억 원으로 올라갔습니다. 가입 시점과 상관없이 기존에 가입한 예금에도 새 한도가 적용됩니다.
'1억 원'은 정확히 어떻게 계산하나
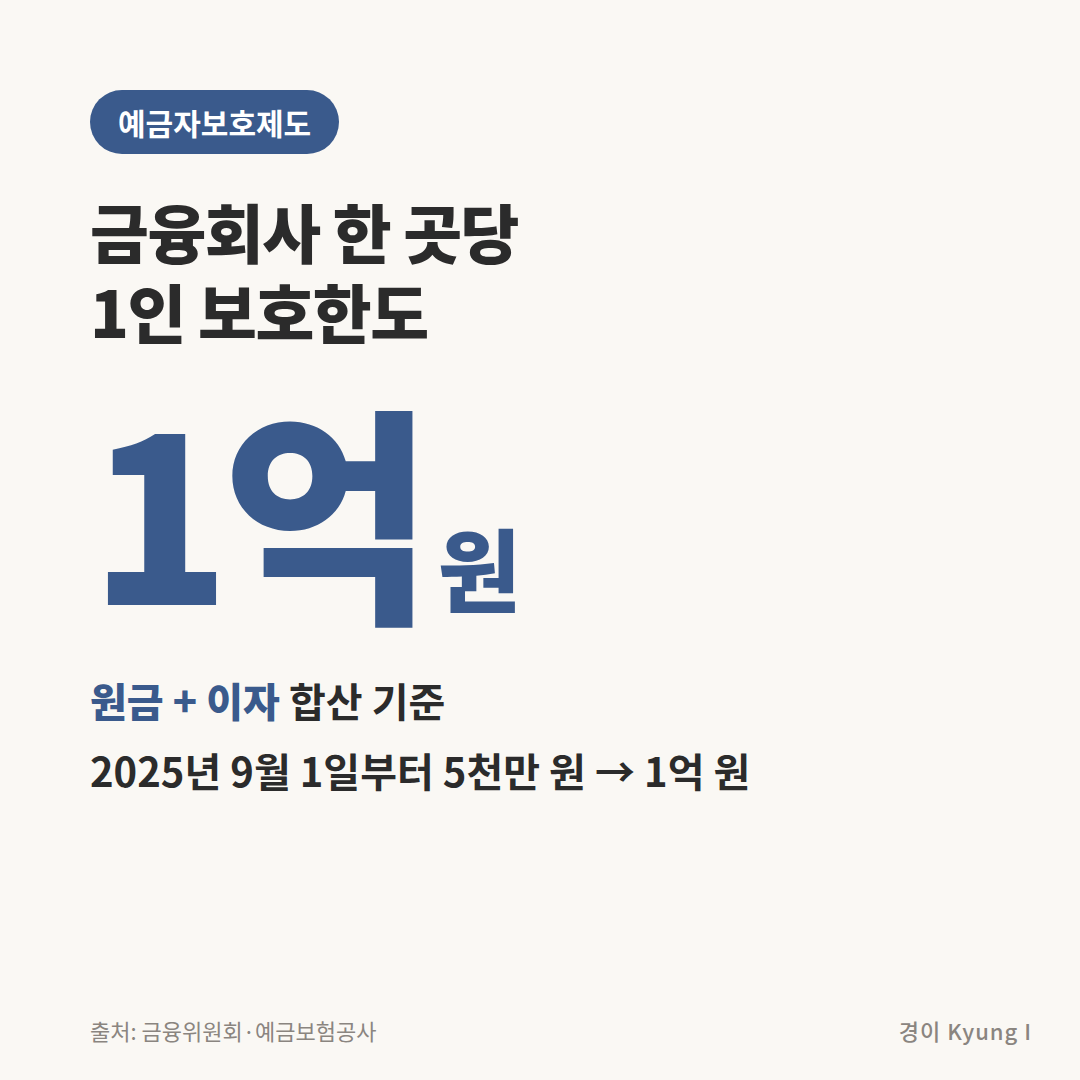
계산의 기준은 금융회사별, 1인당입니다. 같은 은행의 여러 지점에 나눠 넣어도 한 은행이면 합쳐서 1억 원까지고, 서로 다른 은행이라면 각각 1억 원씩 보호됩니다. 또 원금만이 아니라 원금과 약정 이자를 더한 금액이 기준이에요.
예를 들어 A저축은행에 원금 9,800만 원을 넣었고 이자가 300만 원 붙었다면 합계 1억 100만 원 가운데 1억 원까지만 보호됩니다. 금리가 높은 곳에 한도 가까이 넣는다면 이자까지 계산해 여유를 두는 편이 안전해요.
보호되는 상품 vs 보호되지 않는 상품
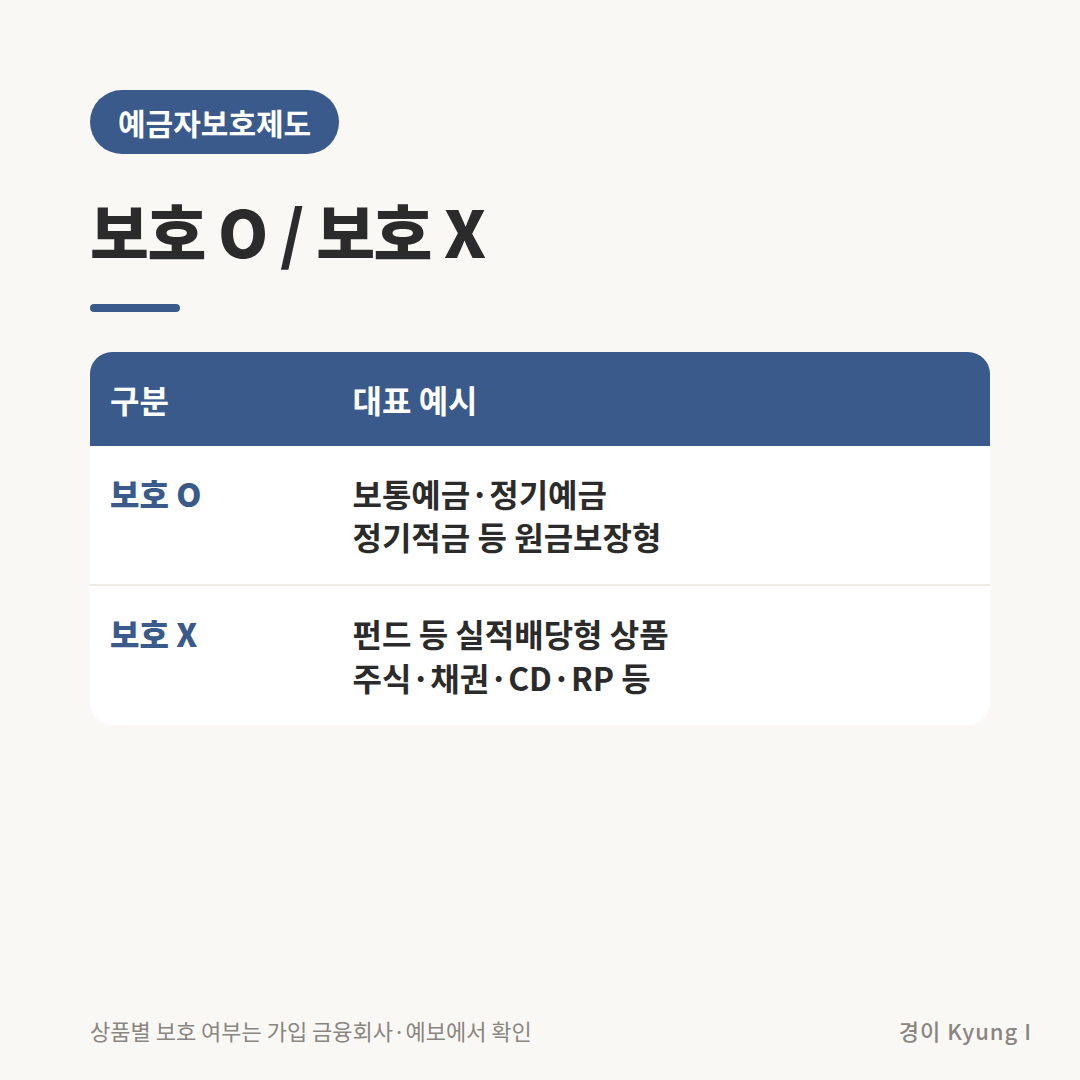
| 보호 O | 보통예금, 정기예금, 정기적금 같은 원금 보장형 예금, 증권사 고객예탁금 중 현금 잔액 등 |
|---|---|
| 보호 X | 펀드 등 실적배당형 상품, 주식, 채권, 양도성예금증서(CD), 환매조건부채권(RP) 등 |
같은 은행 창구에서 가입했더라도 펀드는 투자상품이라 보호되지 않습니다. 참고로 주택청약종합저축은 예금자보호 대상은 아니지만 정부가 관리하는 주택도시기금으로 운용됩니다. 헷갈릴 때는 상품설명서의 '예금자보호 여부' 표시를 확인하는 습관을 들이면 좋아요.
따로 1억 원씩: 퇴직연금·연금저축·사고보험금
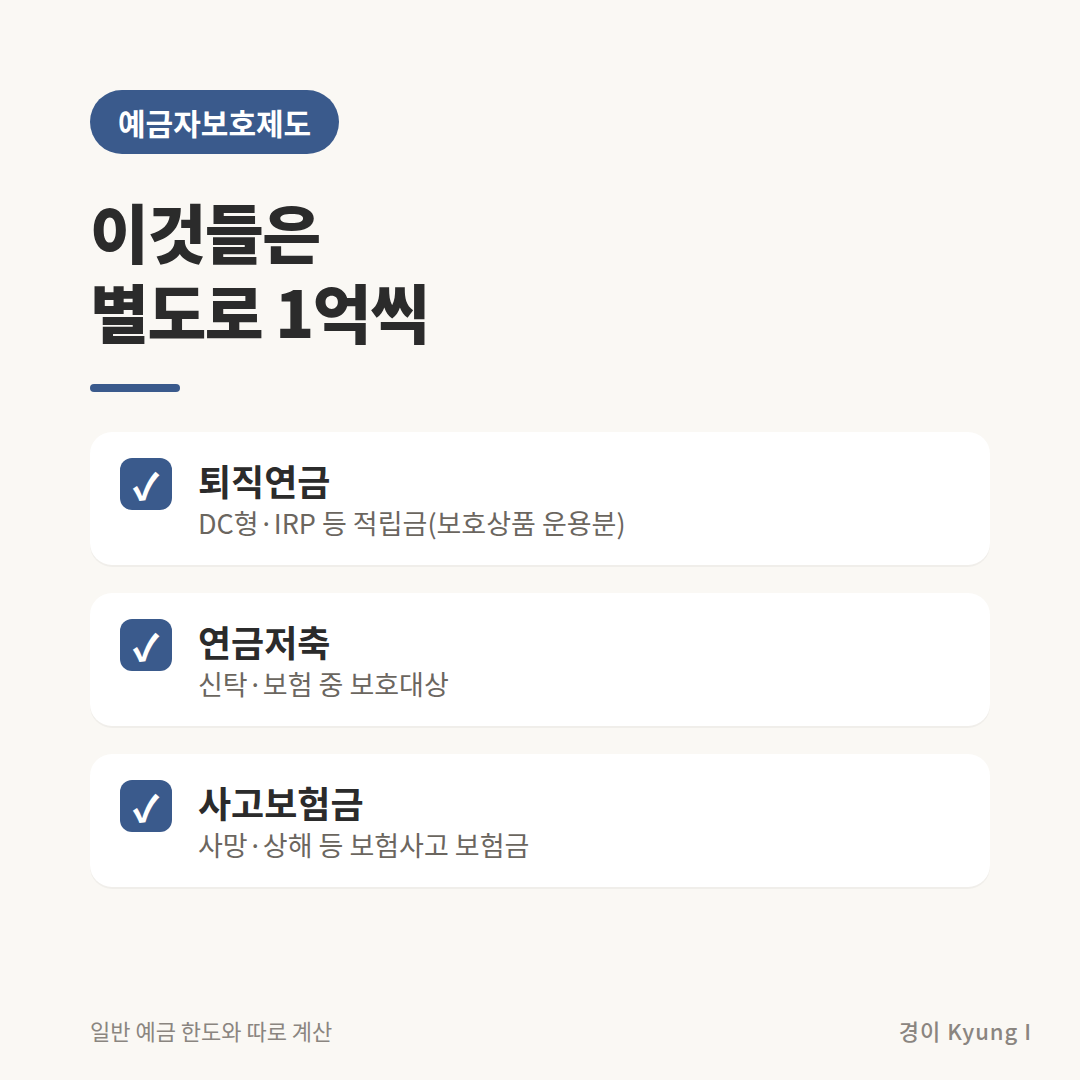
노후 자금과 보험금은 생활 안정에 중요한 돈이라, 일반 예금 한도와 별도로 각각 1억 원이 적용됩니다.
- 퇴직연금(DC형·IRP 등) : 적립금 중 예금 등 보호대상 상품으로 운용 중인 부분
- 연금저축 : 연금저축신탁·연금저축보험 등 보호대상 상품
- 사고보험금 : 사망·상해 등 보험사고로 받게 될 보험금
즉, 한 은행에 일반 예금 1억 원과 IRP 안의 정기예금 1억 원이 있다면 둘 다 보호받을 수 있다는 뜻이에요.
새마을금고·신협·농협 조합은?
지역 농협·수협·산림조합, 신협, 새마을금고 같은 상호금융은 예금보험공사가 아니라 각 중앙회가 자체 기금으로 보호합니다. 이들도 은행과 같이 보호한도가 1억 원으로 올랐어요. 다만 운영 주체가 다르니, 가입한 조합의 보호 기준은 해당 중앙회 안내로 한 번 더 확인하세요.
나눠 넣기 전에 알아두면 좋은 점
한도가 1억 원으로 오르면서 여러 금융회사에 돈을 쪼개 넣어야 하는 번거로움은 줄었습니다. 그래도 목돈을 맡길 때는 다음 두 가지를 같이 보세요. 첫째, 같은 금융그룹이라도 법인이 다르면 별개의 금융회사로 계산되지만, 같은 법인의 여러 지점은 하나로 합산됩니다. 둘째, 보호 한도는 '최악의 상황에서 돌려받는 최대 금액'일 뿐 금융회사의 건전성을 보장하는 표시가 아니라는 점입니다.
마무리: 내 돈 점검 체크포인트
한 금융회사에 원금+이자 기준 1억 원을 넘게 두고 있지는 않은지, 가입한 상품이 예금인지 투자상품인지만 확인해도 대부분의 위험은 피할 수 있습니다. 이 글은 제도를 이해하기 위한 정보이며, 특정 금융회사나 상품을 권하는 내용이 아닙니다.
※ 기준일: 2026년 9월 23일. 상품별 보호 여부는 예금보험공사 누리집의 '보호금융상품 조회'에서 확인할 수 있습니다.
참고: 정책브리핑 – 9월 1일부터 예금보호한도 1억 원으로 / 금융위원회 보도자료 / 예금보험공사 – 보호대상 금융상품
'돈 되는 금융 상식' 카테고리의 다른 글
| 기준금리 3% 인상, 코픽스로 보는 내 대출금리 반영 구조와 10월 22일 금통위 (0) | 2026.10.07 |
|---|---|
| 숨은 금융자산 찾기, 휴면예금·카드포인트·실기주과실 한 번에 조회하는 순서 (0) | 2026.10.07 |
| 청년미래적금 2차 가입 10월 7일부터, 조건·정부기여금·청년도약계좌 갈아타기 총정리 (0) | 2026.09.29 |
| 금리인하요구권 조건과 신청 방법, 대출이자 낮추는 법적 권리 한 번에 정리 (0) | 2026.09.28 |
| 연금저축·IRP 세액공제 한도 900만 원, 공제율과 최대 환급액 한 번에 정리 (0) | 2026.09.25 |


댓글